55歳の貯金は平均いくら?役職定年ショックを乗り切る2026年最新の防衛術
定年退職の足音が目前に迫る50代半ば、多くのビジネスパーソンに突如として突きつけられるのが「役職定年による給与カット」と「老後資金のタイムリミット」という過酷な現実です。多くの国内企業において役職定年の節目とされる55歳は、家計の収支バランスが激変する人生最大の経済的分岐点といえます。
ネット上のコミュニティやSNSでは、「55歳で貯金500万円は手遅れか」「周囲は一体いくら蓄えているのか」といった切実な悲鳴が飛び交い、老後資金格差をめぐる議論が過熱しています。物価高と社会保険料の負担が増大する2026年の経済環境において、55歳が直面する資産形成の真実と、定年後の生活破綻を防ぐための具体的な戦略を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:55歳の金融資産は「平均値」と「中央値」で極端に乖離しており、実態に近い中央値は単身世帯で約300万円台、二人以上世帯でも約600万〜800万円の水準にとどまります。
- 要点2:役職定年による手取り2〜4割減少に加え、住宅ローン残債や親の介護費用が重なる「55歳クライシス」が家計を急激に圧迫しています。
- 要点3:焦りからくるハイリスク投資や退職金頼みの生活設計を捨て、固定費の抜本的見直しと65歳以降の継続就労を見据えた現実的なキャッシュフロー再構築が急務です。
55歳貯金の最新情報と詳細まとめ|平均値の罠と中央値が暴く過酷なリアル
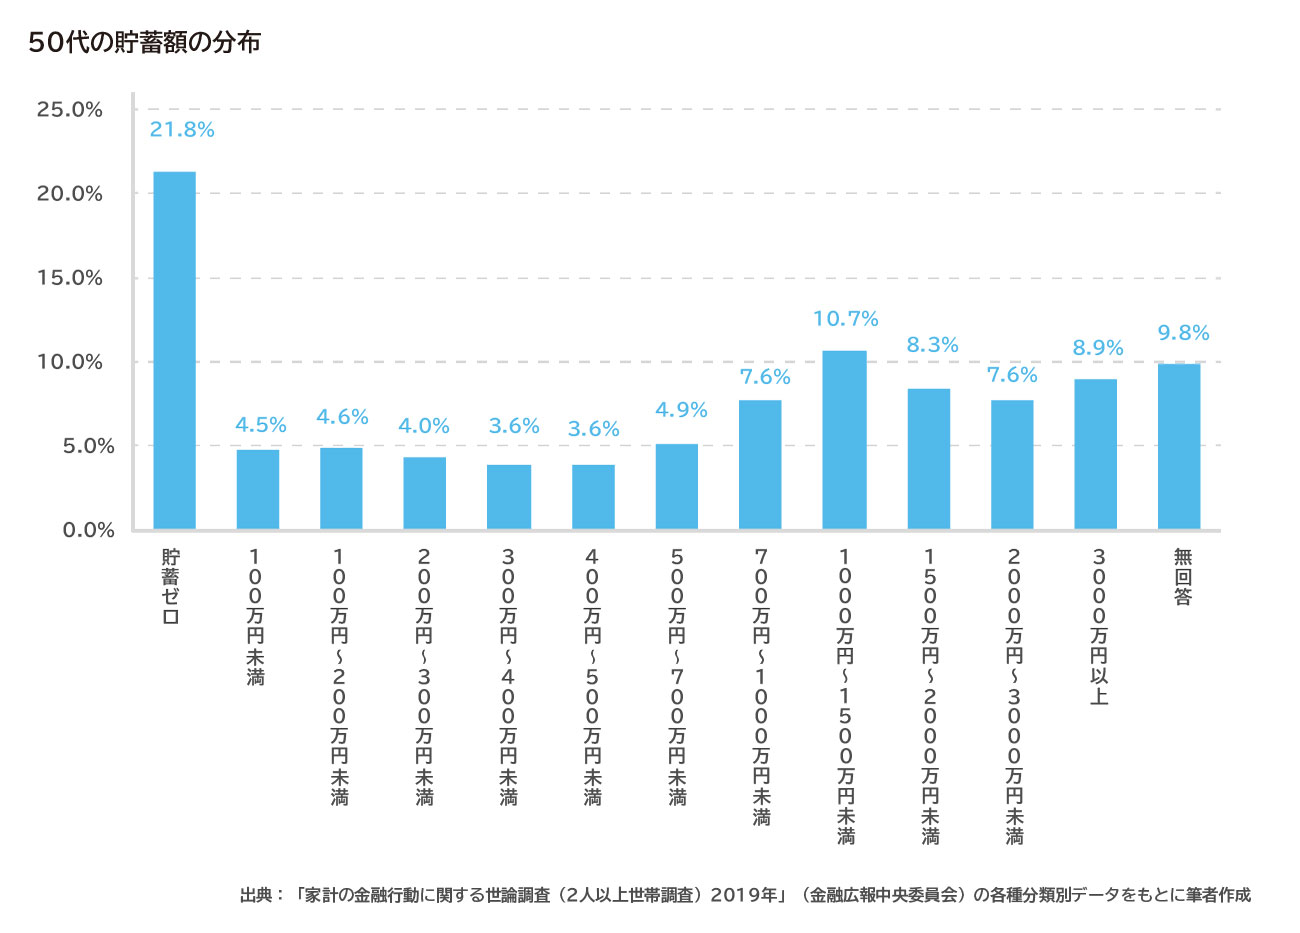
金融広報中央委員会が公表する最新の「家計の金融行動に関する世論調査」などの客観データを精査すると、50代の貯蓄状況における「平均値」と「中央値」の間には、目を疑うほどの隔絶が存在することが浮き彫りになります。
メディアで頻繁に報じられる「50代の平均貯蓄額1,000万〜1,500万円」という数字は、数千万円から1億円以上の資産を保有する極一部の富裕層が全体を大きく押し上げた見せかけの数値に過ぎません。実態を表す中央値、さらには金融資産を全く持たない「資産非保有世帯」の割合を見ると、極めてシビアな現場の現実が浮かび上がってきます。
| 世帯区分 | 平均金融資産額 | 中央値(実感値) | 金融資産非保有率(貯金ゼロ) |
|---|---|---|---|
| 単身世帯(50代) | 約1,048万円 | 約80万〜130万円 | 約35〜40% |
| 二人以上世帯(50代) | 約1,200万〜1,400万円 | 約600万〜800万円 | 約24〜28% |
| 編集部の分析・リスク度 | 富裕層による歪み大 | このラインを下回ると老後赤字 | 役職定年で即時家計破綻の危機 |
このように、二人以上世帯であっても中央値は約700万円前後であり、約4世帯に1世帯は貯金がほぼゼロの状態で50代後半を迎えています。55歳という年齢は、教育費の支払いが最終段階を迎える一方で、親の介護費用や自身の健康不安が発生し、貯蓄の伸びが鈍化する構造的な罠を抱えているのです。

噂の真相と経緯解説|「退職金で大逆転」神話の崩壊と55歳ショック
バブル期から平成初期にかけて形成された「退職金で住宅ローンを完済し、残りを老後資金に充てれば安泰」というモデルプランは、完全に過去の遺物となりました。
厚生労働省の「就労条件総合調査」における経緯解説を追うと、大卒・大学院卒の定年退職金の平均給付額は、2000年代前半の約2,800万円から、近年では約1,800万〜2,000万円前後へと急減しています。約20年で1,000万円近く目減りしている計算です。
さらに、大企業を中心に導入が進む「役職定年制度」が追い討ちをかけます。55歳前後に達した管理職が一律にポストを外され、年収がピーク時から20%〜40%減額されるケースが標準的となっています。基本給の減少に伴い、ボーナスや将来受け取る割増退職金の算定額も大幅に削られるため、「55歳以降もそれまでと同じペースで貯金できる」という前提は完全に崩壊しています。
【実態検証】ネットの反応と炎上の背景|「貯金1000万以下は手遅れ?」5chや知恵袋の生々しい告白
大手ネット掲示板やSNSでは、老後資金ニュースが報じられるたびに「50代の貯金論争」が巻き起こり、しばしば激しい炎上に発展します。発端となるのは、金融インフルエンサーによる「55歳で貯金2,000万円未満は危険水域」といった極端な言説と、生活現場のリアルな叫びとの乖離です。
Yahoo!知恵袋や5chのマネー関連スレッド、大手メディアのコメント欄には、日々の生活を必死に維持してきた当事者たちの切実な告白が溢れています。
「55歳になり、先月の給与明細を見て愕然とした。役職手当が消えて手取りが月12万円も減った。子どもの私立大学の後期学費の引き落としが重なり、毎月貯金を削って生きている状態。老後資金どころではない」(55歳・建材メーカー勤務男性の投稿)
「ネットでは『自己責任』と叩かれるが、非正規雇用の夫と二人、親の在宅介護を続けながらでは月1万円を貯金に回すのがやっとだった。『50代平均1,000万』を見るたびに胸が締め付けられる」(54歳・パート勤務女性の投稿)
このようにネットの反応が二極化する背景には、終身雇用・年功序列を前提とした旧来の資産モデルを維持できた層と、就職氷河期や産業構造の転換によって昇給の恩恵を受けられなかった層との間に生じた「世代内格差の固定化」があります。
一般に知られていない盲点とネットの誤解|失敗する50代の共通パターン
55歳前後で焦燥感に駆られた結果、誤った資産防衛策に手を出し、致命的な損失を被る事例が後を絶ちません。取材現場から見えてきた代表的な3つの誤解を是正します。
第一の誤解は、「遅れを取り戻すためのハイリスク投資」です。暗号資産、レバレッジ投信、割安に見える地方の一棟買い不動産投資など、知識が不十分なまま虎の子の退職金見込み額や生活防衛資金を突っ込み、市場の急変動で回復不能な痛手を負うケースが目立ちます。55歳からの資産運用において最も重視すべきは「利回りの追求」ではなく「元本の保全とキャッシュの流動性」です。
第二の誤解は、「定年直前の住宅ローン一括繰り上げ返済」です。手元資金の多くを繰り上げ返済に充当して預貯金を底をつかせた直後、病気や失業、親の施設入居といった不測の事態に見舞われ、手元流動性を失って破綻するパターンです。低金利時代のローン残債であれば、無理な完済を急ぐより、現金を一定額手元に残しておくリスク管理が優先されます。
第三の誤解は、「現役時代の生活水準への固執」です。子どもの独立後も広い賃貸や大型車を維持し、過去の交際費・外食習慣を改められないまま役職定年を迎えると、年間数百万円規模の赤字が一気に累積します。
【プロの結論】「55歳クライシス」を乗り切る人と転落する人の境界線
家族社会学および行動経済学の知見を踏まえると、55歳以降の資産形成で破綻を防ぐ鍵は、家族間における「心理的バウンダリー(境界線)」の確立と、企業内プライドの脱却に集約されます。
特に危険なのは、成人した子どもに対する過剰な経済的援助(学費以外の住宅頭金援助や結婚資金の全額負担)を続け、自身の老後資産を削り取ってしまう「共依存的な親子関係」です。また、親の介護費用を自腹で肩代わりし、介護離職に追い込まれるリスクもこの年代に集中します。「親の介護は親自身の年金と資産の範囲内で行う」という厳格な線引きが家計防衛の鉄則となります。
55歳からの資産防衛における判断基準(向いている人・見直しが必要な人)
【今すぐ対策が機能する人の条件】
・役職定年による収入減を直視し、夫婦で家計簿を共有して固定費削減に着手できる人
・役職や肩書への執着を捨て、60歳以降も再雇用や非正規で働き続ける適応力がある人
・生活防衛資金として「年間支出の1〜2年分」を普通預金で確実にキープできている人
【生活破綻リスクが高い人の条件】
・「退職金が2,000万円入るから大丈夫」と根拠のない楽観論で生活レベルを落とせない人
・成人した子どもや親の金銭的要求を断れず、手元資金を取り崩している人
・損失を取り戻そうと、新興国株や信用取引などハイリスクな金融商品に手を出している人
60代逃げ切りに向けた実践ステップ
55歳から定年退職を迎える60歳、そして公的年金受給が始まる65歳までの約10年間は、資産運用の「攻め」から「守りと継続就労」へのギアチェンジを行うラストチャンスです。
第一段階として、民間医療保険の過剰な特約見直し、通信費・サブスクリプションの整理、自家用車の保有形態見直し(カーシェア等への移行)を行い、固定費を月額3万〜5万円圧縮します。月5万円の支出削減は、年間60万円、60歳までの5年間で300万円の純貯蓄を生み出すのと同等の効果を持ちます。
第二段階として、新NISA制度等を活用する場合でも、ポートフォリオの大半を全世界株式や国内債券などの低コストインデックス型商品に限定し、積立額は「毎月の黒字分の範囲内」に厳格に抑えます。
何よりも強力な老後資金対策は、「長く働き続けること」です。65歳以降も月10万〜15万円の勤労収入を維持できれば、年金の繰り下げ受給と組み合わせることで、必要となる貯金取り崩し額を半減させることが可能です。
【55 歳 貯金】に関するよくある質問(FAQ)
Q1:55歳で貯蓄がほぼゼロ(100万円未満)の場合、今から何から手をつけるべきですか?
A1:まずは住宅ローン、保険、自動車関連費などの「固定費の徹底的な削減」を行い、毎月の収支を黒字化することが最優先です。投資を考える前に、半年〜1年分の生活防衛資金を確保してください。また、60歳以降の継続雇用や再就職を見据え、会社の人事制度の確認とスキルの棚卸しを直ちに開始してください。
Q2:55歳から新NISAで資産運用を始めるのは遅すぎますか?
A2:決して遅くありません。ただし、20代〜30代のように20年以上の長期暴落リスクを耐え忍ぶ時間は限られるため、リスク許容度を低く設定する必要があります。一括集中投資は避け、毎月定額の積立投資で分散を図りつつ、資産の過半は安全性の高い預貯金に残すバランスが肝要です。
Q3:役職定年で年収が3割減る見込みです。何割の生活費を削るべきですか?
A3:原則として、手取り収入の減少割合と同等(約3割)の生活費圧縮を目指す必要があります。特に「教育費終了に伴う余裕」を生活水準の向上に使わず、そのまま貯蓄にスライドさせること、不要な保険を解約することが即効性のある対策となります。
まとめ:55歳は資産戦略の最終防衛ライン
55歳時点での貯金額は、過去のキャリアや家庭環境の集大成であると同時に、これからの老後生活を設計するための客観的なスタートラインです。平均値という幻想に惑わされず、手元にある現実の数字を直視することがすべての第一歩となります。
役職定年や退職金の減少という逆風の中でも、プライドを捨てて生活コストを最適化し、健康維持と継続雇用を軸にしたキャッシュフローを組み立て直せば、破綻を回避して安定したシニアライフへ着地することは十分に可能です。残された時間を最大限に活かし、冷静かつ堅実な資産防衛を実行していきましょう。 (出典: 55 歳 貯金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。