クレジットカード会社が倒産したら返済は?ポイント消滅の真相を徹底解説
キャッシュレス決済が日常生活のインフラとして定着した現在、契約しているクレジットカード会社や信販会社が経営破綻した際、どのような事態が起こるのか疑問を持つ方が増えています。SNS上では「カード会社が倒産すれば借金の返済義務がなくなる」「残高は踏み倒せる」といった根拠のない噂も散見されますが、法的な現実は全く異なります。
2026年現在の法制度や金融市場の再編動向を踏まえ、破産管財人からの督促や債権回収会社への譲渡プロセス、貯めたポイントの行方、信用情報機関(CIC)への影響まで、利用者が受ける影響と具体的な対処法を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:カード会社が倒産しても返済義務は消滅せず、破産管財人や債権回収会社(サービサー)へ全額支払う必要がある。
- 要点2:貯めていた未利用ポイントは原則として即座に失効し、リボ払い残金の一括請求や過払い金の大幅カットが発生するリスクがある。
- 要点3:自己判断での支払い停止は信用情報機関(CIC)に事故情報が登録される原因となるため、正規の通知書面を待って冷静に対応することが鉄則である。
【噂の真相】カード会社が倒産したら返済義務は消える?「踏み倒し可能」の危険な誤解
ネット上の掲示板やSNSでは、「カード会社が潰れたらショッピング残高やキャッシングの借金はチャラになるのではないか」という淡い期待が語られることがあります。しかし、結論から言えば借金の返済義務が消えることは法的に100%あり得ません。
クレジットカードを利用して商品を購入した場合、利用者はカード会社に対して「立替金返還債務」を負っています。カード会社が裁判所に破産手続きや民事再生法の手続きを申し立てた場合、その債権(お金を回収する権利)は破産財団に組み入れられるか、管財人の管理下に置かれます。つまり、利用者の借金は「倒産した会社の財産」として厳密に換価・回収される対象となるのです。
法的手続きが開始されると、裁判所から選任された破産管財人が未回収金の回収業務を直接行うか、金融庁・法務省の認可を受けた債権回収会社(サービサー)へ債権譲渡が行われます。利用者の手元には、管財人または債権回収会社から「債権譲渡通知書」や「振込先変更の案内」が届き、従来通り期日までの支払いが求められます。
もし「会社が倒産したから」と自己判断で支払いをストップした場合、即座に遅延損害金が発生し、法的措置(預金や給与の差し押さえ)へと移行します。借金が免除されるという甘い誤解は捨て、正規の請求元へ期日通りに支払う準備を整える必要があります。
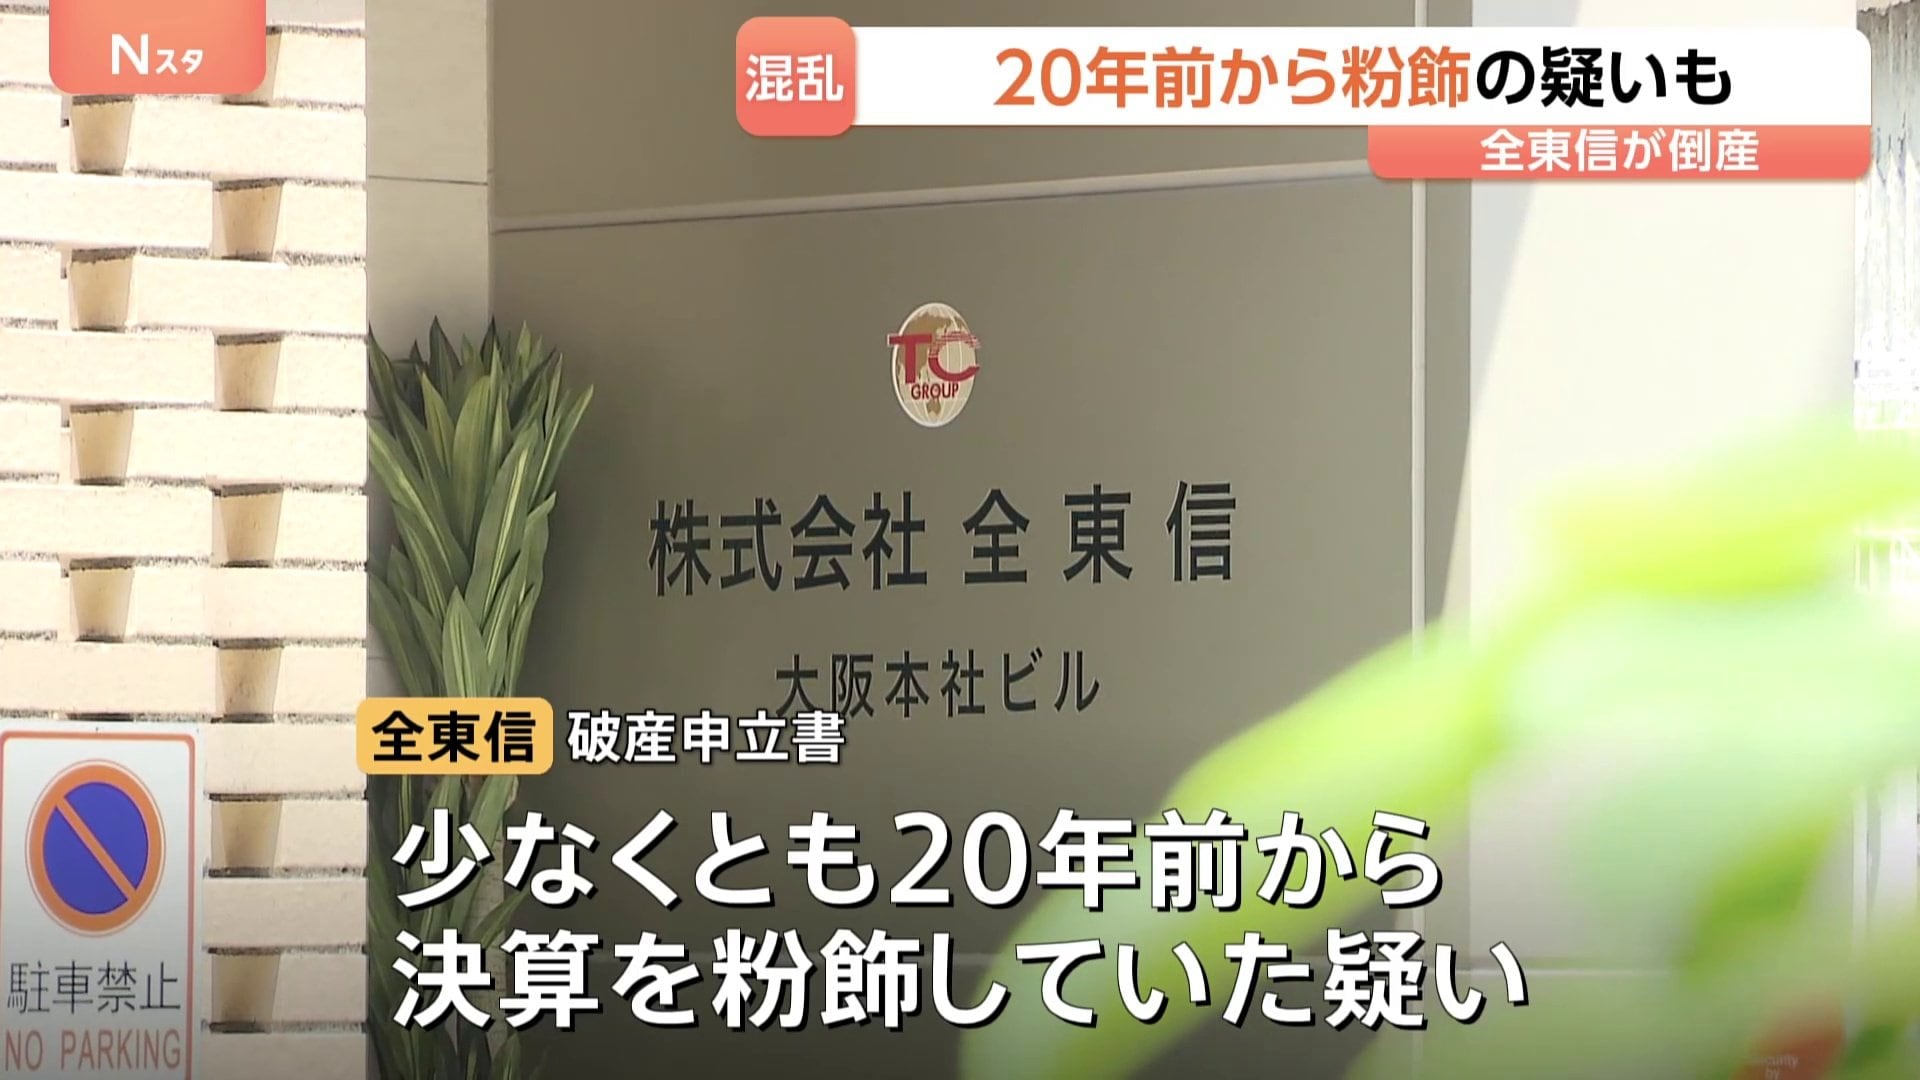
ポイント失効とリボ払い残金の行方|利用者が受ける直接的な実害データ
カード会社の経営破綻によって利用者が最も直接的な不利益を被るのは、未利用ポイントの失効と過払い金返還請求権の大幅な縮小、そしてリボ払い残金の一括請求リスクです。
クレジットカードのポイントは、法律上はカード会社が利用者に付与した「無償のサービス(債務)」に過ぎません。会社が破産宣告を受けると、ポイント交換システム自体が即座に停止し、保有ポイントは事実上の無価値となります。破産債権として配当を申し出る手続き自体は可能ですが、一般債権者への配当率は数パーセント未満、あるいは配当ゼロで終了するケースが大半です。
また、リボ払い(リボルビング払い)や分割払いを利用している場合、カード会員規約にある「期限の利益喪失条項」に注意しなければなりません。会社の破産に伴い契約が強制解約となった際、残債務の全額一括返済を求められるケースが存在します。急な資金ショートを防ぐためにも、分割残高の現状を把握しておくことが不可欠です。
| 項目 | 詳細・影響内容 | 法的な位置づけ・相場 | 利用者の対策・評価 |
|---|---|---|---|
| 保有ポイント・マイル | 破綻決定と同時に交換停止。原則全額失効 | 無担保の一般破産債権(配当率0〜5%程度) | 普段から貯め込まず、定期的に他社共通ポイントや電子マネーへ移行 |
| ショッピング・キャッシング残債 | 返済義務は100%継続。請求元が管財人やサービサーへ変更 | 債権譲渡または破産財団による債権回収 | 勝手な振込先変更詐欺に注意し、正規の通知書面受領後に支払い継続 |
| リボ払い・分割残金 | 規約に基づき一括請求されるリスク、または分割承継 | 契約終了に伴う期限の利益喪失条項の適用 | 一括請求の通知が届いた場合は管財人・譲渡先サービサーと分割協議を実施 |
| 過払い金請求 | 全額回収は不可能となり、大幅に減額された配当金のみ | 過去事例(武富士等)では元本の数%程度に圧縮 | 経営難の兆候が出た時点で速やかに弁護士等の専門家へ相談 |
| カード決済機能(ETC・定期決済) | 決済システム遮断により即時利用不可 | 加盟店ネットワーク(国際ブランド)からの切断 | 公共料金、サブスク、ETC等の決済手段を別会社カードへ即時切替 |
【実態検証】信販会社が経営難に陥る背景と過去の事例に見る予兆シグナル
クレジットカード会社や中堅信販会社が経営破綻に至る背景には、業界特有の構造的要因があります。近年の金融環境における金利変動、キャッシュレス決済事業者間の熾烈な手数料競争、加盟店手数料の上限引き下げ圧力、さらには過去のグレーゾーン金利に伴う過払い金返還負担などが複合的に重なり、財務基盤を圧迫します。
過去の事例を振り返ると、2000年代以降の消費者金融大手や地方信販会社の経営再編、会社更生法・民事再生法の申請事例では、破綻の数ヶ月から数年前から明確な「予兆シグナル」が観測されていました。
金融庁の監督情報や信用調査会社の財務データ、業界関係者の証言などを総合すると、一般ユーザーでも察知可能なシグナルには以下の特徴があります。
- ポイント還元率の極端な改悪:基本還元率の大幅引き下げや、他社ポイントへの等価交換停止が相次ぐ。
- 提携カードの大量解約・新規発行停止:百貨店や航空会社、大手流通チェーンとの提携終了発表が連続する。
- キャッシング枠の一斉引き下げ・凍結:貸倒リスクを抑制するため、優良顧客に対してもキャッシング枠の縮小措置が講じられる。
- 会員誌の廃刊や付帯保険の縮小:旅行傷害保険の自動付帯から利用付帯への変更、空港ラウンジサービスの廃止など、付加価値サービスの削減が進む。
知恵袋やSNSなどのコミュニティでは「最近ポイントの交換先が急に減った」「限度額が理由もなく半減された」といったユーザーの困惑が投稿されることがありますが、これらはカード会社が流動性確保に追われている危険水域の兆候であるケースも少なくありません。

信用情報(CIC)への致命的ダメージを防ぐ行動指針と詐欺対策
カード会社が経営破綻した際、最も警戒すべきリスクの一つが「信用情報機関(CIC・JICC)への金融事故情報の登録(いわゆるブラックリスト入り)」です。
「会社が倒産して引き落とし口座が停止したから払えない」「新しい振込先が分からない」といった理由で未払いのまま放置すると、システム上は「顧客側の延滞」として処理されてしまう事態が発生します。たとえカード会社側の破綻が発端であっても、信用情報に「異動」の文字が刻まれれば、その後5年間にわたり住宅ローンや自動車ローン、他社クレジットカードの新規契約が事実上不可能になります。
同時に警戒しなければならないのが、倒産の混乱に乗じた架空請求詐欺です。「倒産した〇〇カードの債権を買い取った」と騙り、個人の銀行口座へ直接振り込ませようとする悪質な詐欺グループが横行します。
詐欺被害と信用情報の毀損を防ぐためには、以下の手順を厳格に守って対処してください。
- 通告書面の確認:法務大臣の許可を得た正規の「債権回収会社(サービサー)」からの通知であるかを法務省の公表一覧で照合する。
- 確定日付のある債権譲渡通知:原則として、旧カード会社(または破産管財人)から「確定日付のある内容証明郵便等」で債権譲渡の通知が届くまで、見知らぬ口座への送金は行わない。
- 公共料金・継続決済の移行:電気・ガス・通信費、ETCカードなどの引き落とし先を、破綻の報道が出た当日に別会社のカードまたは口座振替へ変更する。
【プロの結論】キャッシュレス過剰依存が生む心理的盲点とリスク管理の鉄則
金融行動の観点から見ると、多くの消費者は「決済インフラ企業は絶対に倒産しない」という無意識の正常性バイアス(心理的盲点)を抱えています。しかし、単一の金融機関や決済サービスに資産管理・生活決済を依存させることは、家計のライフラインを一本の細い糸に預けている状態に等しいと言えます。
健全な資産管理を維持するためには、サービス提供企業との間に適切な「心理的・物理的バウンダリー(境界線)」を設け、リスクを分散させることが不可欠です。
見直しが必要な人・安全な運用の判断基準
- 見直しが必要な人(ハイリスク):
- 1枚のカードに公共料金、サブスク、買い物、ETCの全決済を集中させている。
- カード会社内に数十万円相当の独自ポイントを換金せず放置している。
- リボ払いの残高が高額に積み上がっており、一括返済できる予備資金がない。
- 安全な運用ができている人(ローリスク):
- メインカードとサブカードで異なる国際ブランド(Visa、Mastercard、JCBなど)・異なるカード発行会社を併用している。
- 付与されたポイントは毎月自動充当するか、汎用性の高い電子マネーやマイルへ即座に交換している。
- 分割・リボ払いは原則利用せず、突発的な債権譲渡や一括請求にも耐えうる生活防衛資金を確保している。
カード会社への過度な依存から脱却し、決済手段を複数ルートに分散させておくことが、不測の事態において個人の信用と生活の平穏を守る唯一の防壁となります。

【クレジット 会社 倒産】に関するよくある質問(FAQ)
Q1:契約中のカード会社が倒産した場合、ETCカードや家族カードはいつまで使えますか?
A1:破産手続きや再生手続きの開始決定が下された時点で、カードの有効性は即時停止されます。ETCカードは高速道路の料金所バーが開かなくなる危険性があるため、破綻の事実を知った直後に利用を中止し、他社カードへ速やかに切り替えてください。家族カードも同様に即日利用不可となります。
Q2:倒産したカード会社に対して過払い金がある場合、全額返還されますか?
A2:残念ながら全額返還される可能性は極めて低いです。破産法の下では過払い金返還請求権は一般破産債権となり、他の債権者とともに残余財産から按分配当されます。過去の大型破綻事例でも、返還率は元本の数%〜10%程度に大幅圧縮され、配当までに数年を要するのが一般的です。
Q3:債権回収会社から手紙が届いた際、本物かどうか見分けるポイントはありますか?
A3:日本国内で合法的に債権回収業を行えるのは、法務大臣の許可を受けた「債権回収会社(サービサー)」に限られます。法務省の公式ウェブサイトに掲載されている「債権回収会社一覧」に記載された正規の商号・住所・電話番号と完全に一致しているかを確認してください。個人名義の銀行口座への振込指定や、SNS・ショートメッセージ(SMS)のみでの督促は詐欺の可能性が極めて高いため、警察や弁護士へ相談してください。
まとめ:倒産リスクに惑わされず冷静な金融リテラシーで資産を守る
クレジットカード会社や信販会社の経営破綻という事態に直面しても、基本構造と法的手続きを理解していれば過度に恐れる必要はありません。借金の返済義務は消滅しない一方で、失効するポイントや突発的な一括請求リスクに対しては、平時からの分散対策が何よりの自己防衛となります。
不透明な噂やネット上の誤情報に惑わされず、公的機関や破産管財人からの正式な書面を確認した上で、冷静かつ迅速に対処してください。日頃から決済カードを複数枚に分散し、ポイントを滞留させない習慣を身につけることが、不測の金融リスクから自身の生活と信用情報を守る確実な防衛策です。 (出典: クレジット 会社 倒産(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。