福岡県民共済の評判とデメリット!割戻金の実態と2026年最新比較
毎月の固定費を見直す際、必ずといっていいほど候補に挙がるのが「福岡県民共済」です。月々2,000円程度から加入できる手頃な掛金と、毎年戻ってくる割戻金の存在は、物価高が続く家計にとって非常に魅力的な選択肢に映ります。しかし、手厚い民間保険と比較したとき、本当にこれ一本で十分なのか、万が一の際に保障が足りなくなる落とし穴はないのかと疑問を抱く方も少なくありません。
公的医療保険制度が充実している日本において、過度な民間保険への加入を見直し、シンプルな共済へ乗り換える動きは年々加速しています。本稿では、現場取材と客観的データに基づき、福岡県民共済のリアルな評判や知られざるデメリット、民間の医療保険との違い、さらには2026年の最新動向までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月掛金2,000円台の手軽さと平均20〜30%台の高水準な割戻金実績が家計防衛の最大の強み。
- 要点2:65歳以降の保障縮小・終身保障の欠如や先進医療の制限など、知っておくべき明確なデメリットが存在する。
- 要点3:子育て世代や現役世代のベース保障としては極めて優秀であり、貯蓄体質への転換を図る世帯に最適な選択肢となる。
【2026年最新動向】福岡県民共済が選ばれ続ける掛金の安さと割戻金の実態
福岡県民共済が長年にわたり圧倒的な支持を集める最大の要因は、非営利組織ならではの事業構造にあります。生活協同組合法に基づき厚生労働省の認可を受けて運営されているため、株式会社のように株主への配当や過大な利潤を追求する必要がありません。この非営利主義こそが、手厚い保障を極めて低廉な掛金で提供できる根本的な理由です。
共済事業の決算において剰余金が発生した場合、それは「割戻金(わりもどしきん)」として加入者へダイレクトに還元されます。福岡県民共済の決算データによると、総合保障型や入院保障型では例年掛金の20%〜30%前後が返還されており、実質的な月額負担は2,000円のプランであれば実質1,400円〜1,600円程度まで抑えられます。この驚異的な還元率は、広告宣伝費や人件費などの事業経費率を極限まで低く抑えている経営努力の賜物といえます。
2026年の最新動向を見ても、デジタル手続きの推進によるペーパーレス化や事務処理の自動化がさらに進展し、事業経費の圧縮傾向が維持されています。インフレ下で民間の生命保険会社が保険料改定を模索する中、掛金据え置きで高い割戻実績を維持し続ける福岡県民共済のコストパフォーマンスは、家計防衛の砦として一段と際立っています。

福岡県民共済と民間の医療保険を徹底比較|知られざる違いと性能差
加入を検討するにあたり、最も迷いやすいのが「民間の医療保険と何が違い、どちらを選ぶべきか」という点です。両者の設計思想は根本から異なっており、単純な掛金や日額保障の多寡だけで優劣をつけることはできません。
以下の比較表は、福岡県民共済の主力プランと一般的な民間医療保険の主要項目を対比したものです。
| 項目 | 福岡県民共済(総合保障2型) | 一般的な民間医療保険(終身型) | 編集部の見解・評価 |
|---|---|---|---|
| 月額掛金・保険料 | 一律 2,000円(割戻金で実質減額) | 3,000円〜6,000円程度(年齢・性別で上昇) | 共済は年齢性別問わず定額で圧倒的に安価 |
| 入院給付日額 | 病気:4,500円/事故:5,000円 | 5,000円〜10,000円(プラン選択制) | 短期入院では共済で十分カバー可能 |
| 保障期間 | 満65歳まで(熟年型で最長85歳まで継続) | 終身(一生涯保障) | 高齢期の長期入院リスクには民間保険が有利 |
| 死亡・後遺障害保障 | 病気:400万円/交通事故:1,000万円 | 医療保険単体では付帯なし(特約扱い) | 共済は医療と死亡がワンセットなのが強み |
| 給付金支払いの迅速性 | 最短2〜3営業日で着金報告多数 | 平均5営業日〜1週間程度 | 県民共済の支払スピードは業界トップクラス |
民間の医療保険は「一生涯の安心」や「がん・三大疾病への手厚い一時金」をオーダーメイドで設計できる一方、年齢とともに保険料が高額になりがちです。対して福岡県民共済はパッケージ化された必要最低限の保障を一律掛金で提供するモデルであり、どちらが優れているかではなく、自身の年代と資産状況に応じた使い分けが求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや口コミサイト、加入者の手記を詳細に分析すると、福岡県民共済に対する評価には際立った特徴が見受けられます。ネット上の反応で最も多く見られる賛辞は、「保険金請求手続きの圧倒的な簡潔さと振込の早さ」です。
実際に給付金を請求した加入者からは、「アプリや郵送で請求書類を送付したところ、不備がなければわずか3日後には口座へ入金されていた」「診断書が不要で領収書コピーだけで済んだため、余計な診断書取得費用(数千円)がかからずに助かった」といったリアルな証言が数多く寄せられています。病気やケガで心身ともに疲弊している局面において、手続きのストレスが少ない点は極めて大きなメリットです。
一方で、ネガティブな口コミとして散見されるのが「60歳を過ぎてからの保障内容ダウンに気づいて焦った」「日帰り手術を受けたが、給付対象外の手術コードだった」という声です。民間の最新医療保険に比べて手術給付の対象範囲が限定されていたり、高齢期に保障額が段階的に減額されたりする仕様を事前に把握していなかった層から、落胆の声が上がっています。

一般に知られていない盲点とネットの誤解
インターネット上の言説では「県民共済だけで一生安泰」とする極端な意見と、「掛け捨てで高齢期に使えないから無駄」という否定論が二極化しています。しかし、実務的な観点から精査すると、知っておくべき盲点がいくつか存在します。
第一の盲点は、「65歳以降の保障激減」です。総合保障型は満65歳を迎えると自動的に「熟年型」へ移行しますが、月額掛金が同じ2,000円のままであっても、病気入院給付金は日額2,500円、病気死亡保障は100万円へと大きくスケールダウンします。さらに85歳で保障は完全終了するため、90代まで生きる長寿化社会において、老後の医療費をすべて共済頼みにすることは設計上不可能です。
第二に、先進医療保障の枠組みです。民間の医療保険では先進医療特約が「通算2,000万円まで技術料実費保障」となっているのが主流ですが、福岡県民共済では特約を付加しても上限設定や要件が民間と異なる場合があります。高額療養費制度の対象外となる高度な治療をどこまで想定するかによって、評価が分かれます。
なお、ネット上で囁かれる「解約手続きが電話で引き止められて大変」という噂は完全な誤解です。福岡県民共済の解約手続きは、所定の書類提出またはマイページからのオンライン手続きで速やかに完了し、強引な引き止めやペナルティは一切発生しません。
【コース別徹底解説】総合保障型・入院保障型・こども共済・新火災共済の選び方
福岡県民共済にはライフステージに応じた複数のコースが用意されています。それぞれの強みと適性を正しく理解することが、無駄のない家計管理の第一歩です。
1. 総合保障型(バランス重視の万能プラン)
月掛金2,000円の「総合保障2型」が代表格です。入院・通院・死亡・後遺障害がバランスよく組み込まれており、働き盛りの現役世代が「何に入ればいいか迷ったときのファーストステップ」として極めて堅実な選択肢となります。
2. 入院保障型(医療重視・死亡保障不要な方向け)
同じ月掛金2,000円でありながら、死亡保障を大幅に抑える代わりに入院日額を1日目から10,000円に手厚くしたプランです。すでに十分な死亡保険に入っている方や、単身者で医療保障のみを手厚くしたい層から絶大な支持を得ています。
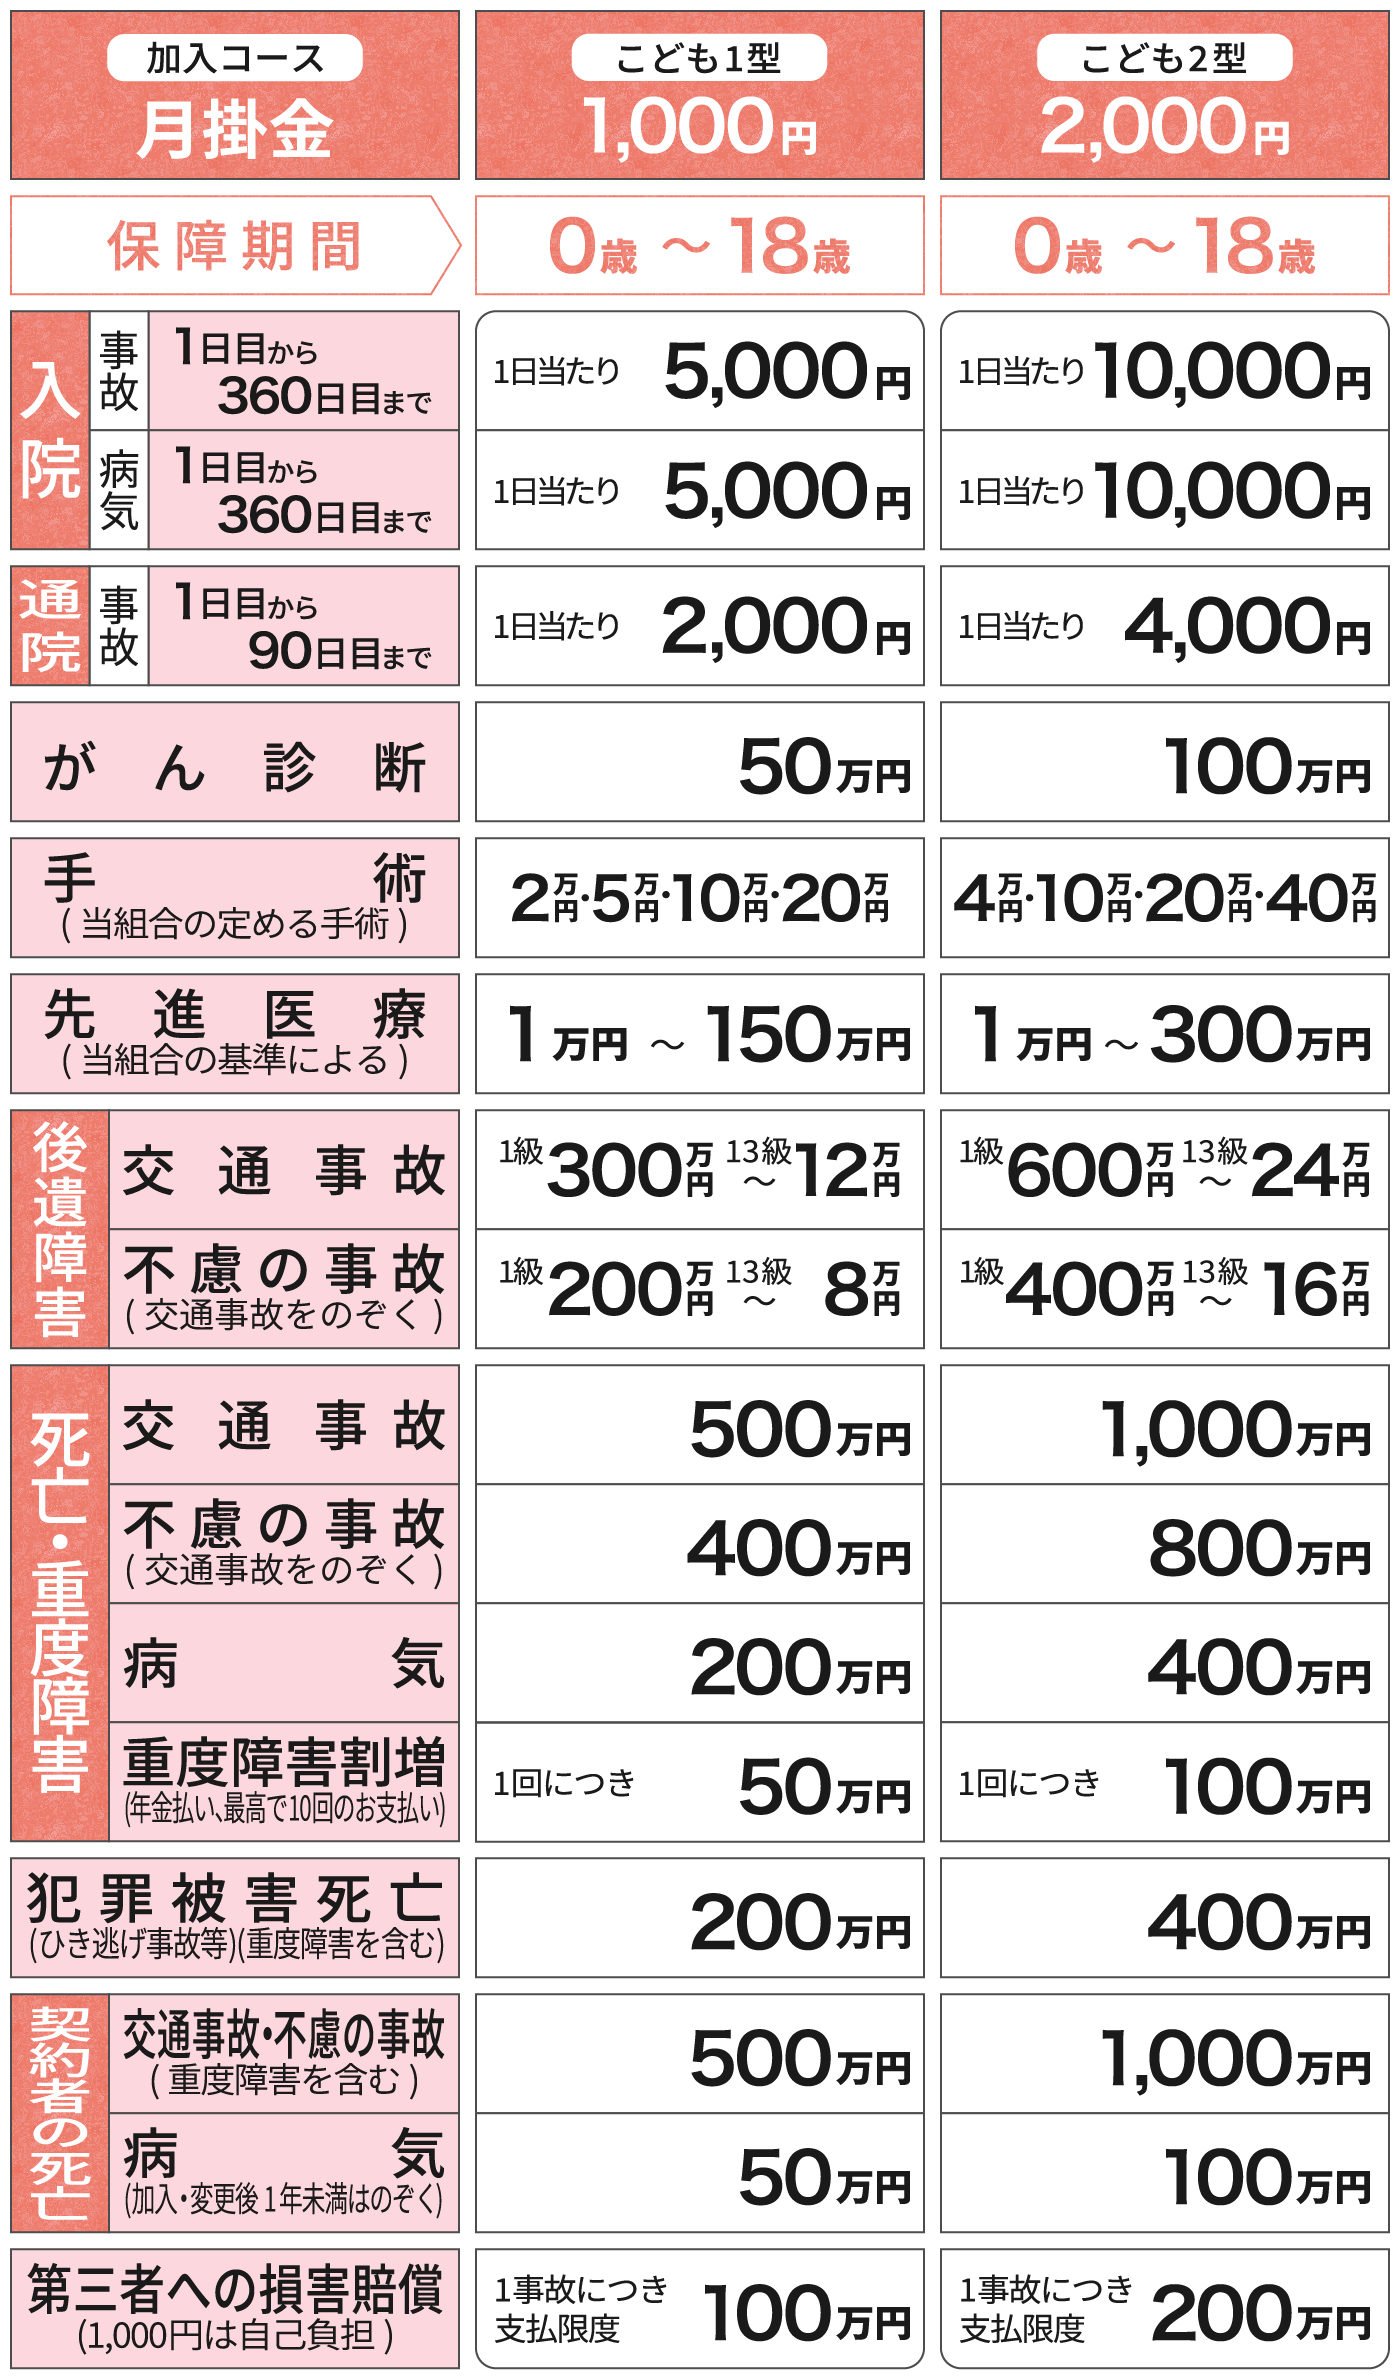
3. こども共済(月1,000円で驚異のカバー力)
子育て世帯にとって福岡県民共済の「こども型」は、業界内でも屈指のコストパフォーマンスを誇ります。月掛金1,000円で子どものケガや病気入院はもちろん、第三者への損害賠償責任保障(最高数億円規模)や親の万が一の死亡時の学資手当まで付帯します。自治体の乳幼児医療費助成と組み合わせることで、子どものリスクヘッジはほぼ完璧に仕上がります。
4. 新火災共済(住宅費用の大幅圧縮)
見落とされがちですが、建物の火災・風水害・地震に備える「新火災共済」も非常に優秀です。民間の大手損害保険会社の火災保険料が高騰を続ける中、営利を目的としない掛金設定と割戻金により、持ち家・賃貸問わず年間数万円単位の固定費削減を実現できます。
【プロの結論】家計心理学から導く「向いている人・おすすめできない人」の判断基準
行動経済学や家計心理学の視点から見ると、多くの日本人は「将来への漠然とした不安」から民間保険を過剰に契約し、毎月の家計を圧迫させる「保険貧乏」に陥りがちです。保険は本来、発生頻度は極めて低いものの発生時に人生が破綻するレベルの巨額損失(一家の大黒柱の死亡など)に備えるための道具です。
日本の公的医療保険制度には「高額療養費制度」があり、一般的な年収世帯であれば1ヶ月の医療費自己負担額は約8万〜9万円程度で頭打ちになります。この公助の強さを前提に置いたとき、福岡県民共済に対する明確な判断基準が導き出されます。
福岡県民共済に加入すべき人の条件
- 20代〜50代の現役世代で、月々の保険料を2,000円〜4,000円程度に抑えたい人
- 浮いた保険料差額を「新NISA」や預貯金に回し、自己資金を形成できる人
- 子どもの日常のケガや他者への賠償リスクを低コストでカバーしたい世帯
- 保険の手続きに時間をかけたくなく、迅速な共済金支払いを求める人
民間の終身医療保険を検討すべき人の条件
- 80代・90代になっても一生涯続く手厚い日額給付・手術保障を確保しておきたい人
- 先進医療やがんの自由診療一時金など、最新の高度医療に特化した手厚い補償を求める人
- 預貯金がほとんどなく、65歳以降の医療費負担を自力で賄う自信がない人
若年期から現役時代にかけては福岡県民共済で固定費を最小限に抑え、浮いた資金で500万円以上の金融資産を形成できれば、65歳以降に保障が減額・終了しても蓄えから医療費を支払う「自己保険」が成立します。この合理的戦略こそが、賢明な消費者が共済を活用する本質的な意義です。
【福岡県民共済】に関するよくある質問(FAQ)
Q1:福岡県外へ引っ越した場合は解約しなければなりませんか?
A1:解約する必要はありません。全国の都道府県民共済グループへ「移管手続き」を行うことで、それまでの加入実績や保障内容を途切れることなくそのまま引き継ぐことができます。
Q2:割戻金はいつもらえますか?確定申告は必要ですか?
A2:毎年8月に決算が行われ、原則として8月下旬に登録口座へ直接振り込まれます。割戻金は一時所得に該当しますが、一般的な給与所得者が受け取る割戻金の金額であれば、確定申告は不要です(生命保険料控除を申請する際は、支払掛金から割戻金を差し引いた実質負担額を申告します)。
Q3:健康状態に不安があっても加入できますか?告知基準は厳しいですか?
A3:民間の保険と同様に加入時の健康告知は必須です。現在治療中または過去に所定の重篤な疾患がある場合は加入できない場合がありますが、民間保険のような詳細な医師の診断書は原則不要で、所定の告知事項に「該当しない」ことを自己申告する形式となっています。
Q4:解約手続きはどのように行いますか?手数料はかかりますか?
A4:公式サイトのマイページまたは電話で解約書類を請求し、提出することで完了します。違約金や手数料などのペナルティは一切なく、解約月までの掛金日割り・精算が適正に行われます。
まとめ:福岡県民共済で失敗しない賢い選択と2026年からの最適解
福岡県民共済は、徹底したコスト削減と非営利経営によって、家計に優しい掛金と手厚い割戻金を実現している極めて優れた共済制度です。現役世代にとって、これほど無駄がなくコストパフォーマンスに優れたセーフティネットは他にありません。
ただし、高齢期の保障縮小という明確な構造を理解せずに加入すると、老後に後悔することになります。「共済で固定費を削り、浮いた資金で資産を築く」という明確な家計戦略を持つことこそが、2026年を生きる私たちにとって最も賢明で失敗のない選択肢となります。 (出典: 福岡 県民 共済(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。