【2026年最新】二人暮らし生活費の平均はいくら?赤字脱出の黄金比
パートナーとの同棲や結婚生活をスタートさせたものの、「毎月の支出が予想以上に膨らみ、手元に資金が残らない」「相手の金銭感覚とズレがあり、生活費が高すぎると感じる」と悩むカップルや夫婦は後を絶ちません。物価高や光熱費の高騰が家計を直撃する2026年現在、単身時代とは異なる支出構造への戸惑いは深刻化しています。
総務省統計局の最新データや各種民間リサーチを紐解くと、二人世帯の支出構造には明確な「適正ライン」と「赤字に転落する典型パターン」が存在します。家賃や食費のリアルな相場から、無理なく貯蓄を生み出す手取り配分の黄金比率、不公平感による破局を防ぐ折半ルールまで、家計再生の決定打を徹底的に深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における二人暮らし生活費平均(住居費を除く消費支出)は約25万〜27万円。家賃込みの実質支出は月額32万〜35万円前後が標準的な水準です。
- 要点2:赤字化の主因は「不透明な別財布管理」と「食費・交際費の無計画な膨張」。固定費を手取りの45%以内に抑えることが黒字化の分岐点になります。
- 要点3:完全折半に固執せず、「手取り比率に応じた共同口座拠出」を導入することで、金銭トラブルと将来の貯蓄不足を同時に防ぐことができます。
【2026年最新データ】二人暮らし生活費の平均とリアルな内訳
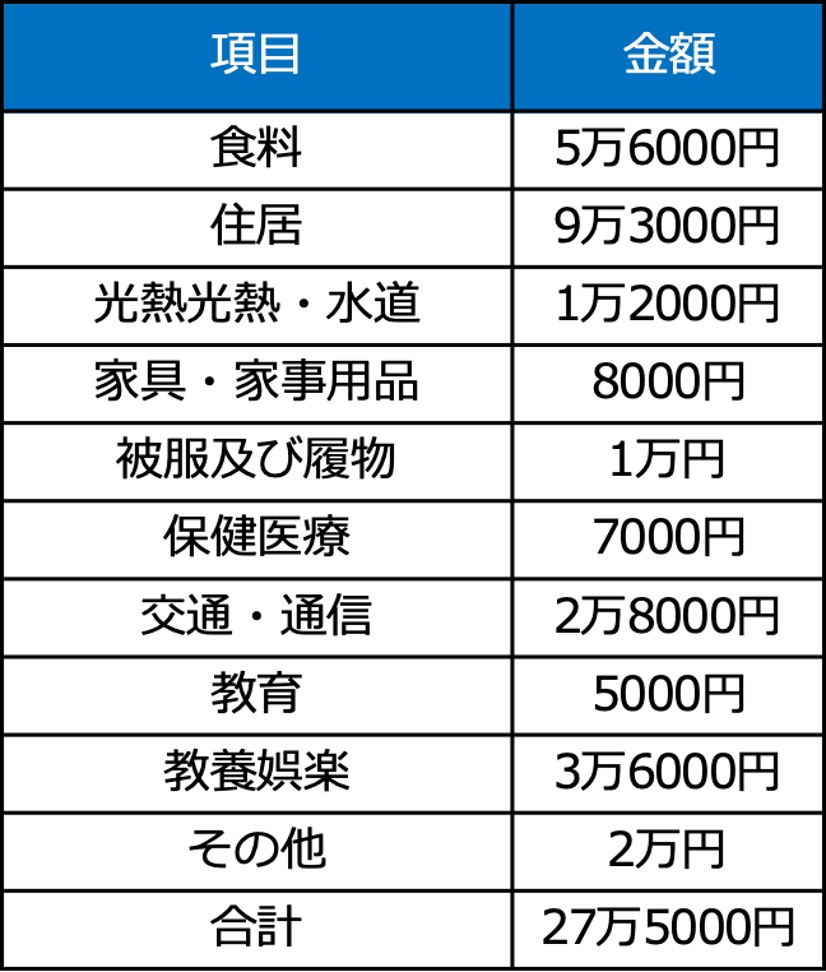
二人暮らしを始めるにあたり、まず把握すべきは客観的なベースラインです。総務省統計局が発表した「家計調査年報(二人以上の世帯)」の最新動向および民間フィンテック各社の2026年調査データによると、二人暮らし世帯における1ヶ月あたりの二人暮らし生活費内訳(平均消費支出)は、住居費を除いたベースで約26万3,000円に達しています。
ここに民間の賃貸アパート・マンションの家賃が加わると、実際の月間支出総額は32万〜36万円前後が実質的な相場です。「二人で住めば生活費は浮くはず」と考えていた層が「高すぎる」と悲鳴を上げる背景には、インフレによる基礎生活費の底上げがあります。まずは公式統計を基にした標準的な内訳を見ていきます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住居費(家賃・共益費) | 8.5万〜12.5万円 | 世帯手取りの20〜25% | 固定費最大の要。手取り30%を超えると貯蓄難易度が急上昇する。 |
| 食費(外食・中食含む) | 6.8万〜7.6万円 | 世帯手取りの15〜18% | 自炊頻度とデリバリー利用で2万〜3万円の振れ幅が生じる激戦区。 |
| 水道・光熱費 | 2.2万〜2.6万円 | 電気1.2万・ガス0.7万・水道0.5万 | 燃料費調整額の影響を受けやすい。季節変動を織り込んだ予算化が必須。 |
| 通信費(スマホ・回線) | 1.0万〜1.5万円 | 端末代金除く2人分合計 | 格安SIMやセット割への移行で即座に月5,000円以上の削減が可能。 |
| 日用品・雑費 | 1.2万〜1.8万円 | 洗剤・消耗品・衛生用品 | ドラッグストアでのついで買いが蓄積しやすいブラックボックス。 |
| 教養・娯楽・交際費 | 3.5万〜5.0万円 | 共通のレジャー・個人の趣味 | 予算上限を定めないと際限なく膨張する。事前の共通ルール設定が鍵。 |
| 保険・医療・交通費 | 2.5万〜3.5万円 | 民間保険・通院・ガソリン代等 | 不要な民間保険の解約・見直しでスリム化しやすい領域。 |
この数値は全国平均であるため、都市部で賃貸マンションを借りている世帯では、住居費がさらに2万〜4万円ほど上振れする傾向があります。手取り合計に対してどの支出が突出しているかを客観的に比較することが、赤字解消の第一歩です。

項目別の適正相場を徹底解剖|食費・家賃・光熱費の適正水準
生活費のなかでも特に議論の的となりやすい「三大支出」について、健全な家計を維持するための適正ラインを整理します。
1. 二人暮らしの食費平均:月額6.5万〜7.5万円の壁
2026年時点の二人暮らし食費平均は、外食費を含めて月額約7万2,000円です。自炊メインで切り詰めている世帯では5万〜5.5万円程度に収まる一方、双方がフルタイム勤務で平日夜に総菜や外食、デリバリーを多用する家庭では9万〜10万円を超えるケースも珍しくありません。食費の暴走を防ぐには、「平日の日常食費」と「休日の外食・レジャー費」を明確に分けて管理する工夫が有効です。
2. 二人暮らしの家賃目安:手取りの20〜25%が安全圏
家計破綻を防ぐための二人暮らし家賃目安は、世帯手取り合計額の20〜25%以内です。例えば、2人の合計手取りが月40万円であれば、管理費込みで8万〜10万円が無理のない適正額となります。「手取りの3分の1(約33%)」まで広げてしまうと、毎月の貯蓄可能額が大幅に削られ、将来の冠婚葬祭や家電買い替えなどの突発的な出費に耐えられなくなります。
3. 二人暮らしの光熱費相場:季節変動を見越した平準化
総務省の家計統計に基づく二人暮らし光熱費相場は、電気代(約1万2,000円)、ガス代(約7,500円)、水道代(約4,800円)を合わせた月額2.4万〜2.6万円前後です。ただし、夏場のエアコン多用期や冬場の暖房・給湯需要期には3.5万円近くまで跳ね上がります。月ごとの請求額に一喜一憂するのではなく、年間30万円(月平均2.5万円)をあらかじめ固定予算としてプールしておく家計設計が推奨されます。
【実態検証】同棲カップルと共働き夫婦で異なる「負担割合と折半ルール」
共同生活において、支出額そのもの以上にトラブルの引き金となりやすいのが「誰がいくら払うか」という分担問題です。SNSや知恵袋、カップルカウンセリングの現場でも、不公平感をめぐる不満が噴出しています。
現在、共働き二人暮らし生活費の分担方式には主に3つのパターンが存在します。それぞれのメリットと構造的リスクを検証します。
| 分担パターン | 運用ルール | メリット | 潜むリスク・デメリット |
|---|---|---|---|
| ① 完全折半(5:5) | 共通生活費をきっちり半分ずつ出し合う | 計算が明快で公平感がある | 収入差がある場合、収入の低い側に重い負担がかかり不満が蓄積する。 |
| ② 費目別分担型 | 家賃は彼、食費・光熱費は彼女が担当 | 毎月の精算作業が不要 | 物価高で変動費担当の負担が激増し、不公平感の原因になりやすい。 |
| ③ 収入傾斜・共同口座型 | 手取り比率(例 6:4)で共通口座へ入金 | 最も家計の透明性と貯蓄効率が高い | 口座開設の手間と、毎月の収支確認が必要。 |
婚姻関係を結んでいない同棲生活費負担割合では、将来の不確定要素を考慮して①の二人暮らし生活費折半ルールを採用するケースが目立ちます。しかし、二人の年収に100万円以上の開きがある場合、完全折半は収入が低い側の生活を圧迫し、関係性の破綻を招く主因になります。ファイナンシャルプランナーの取材調査でも、「最もトラブルが少なく長期的な貯蓄が進むのは③の収入傾斜型」という見解で一致しています。
手取り別の家計配分と「二人暮らし生活費20万円内訳」モデルケース
安定して貯金を増やし続ける世帯は、どのような収支バランスを保っているのでしょうか。家計改善のプロが推奨する二人暮らし生活費手取り割合の黄金比率は以下の通りです。
- 固定費(住居費・通信費・保険):世帯手取りの40〜45%
- 変動費(食費・光熱費・日用品・交際費):世帯手取りの35〜40%
- 先取り貯蓄・投資:世帯手取りの20%以上
地方・郊外やミニマム生活を志向する「生活費20万円内訳」モデル
家賃相場が落ち着いたエリアに住んでいる場合や、会社からの家賃補助が手厚い世帯では、二人暮らし生活費20万円内訳の実現が可能です。無駄を徹底的に排除した現実的な構成案は下表のようになります。
| 支出項目 | 月額配分 | 内訳と抑制のポイント |
|---|---|---|
| 家賃(管理費込) | 65,000円 | 郊外・築古リノベーション物件または家賃補助を活用 |
| 食費 | 48,000円 | 平日自炊ベース、まとめ買いと作り置きの徹底 |
| 水道・光熱費 | 20,000円 | 新電力・都市ガスプランの最適化 |
| 通信費 | 8,000円 | 格安SIM(2人分)+光回線セット |
| 日用品・消耗品 | 9,000円 | PB(プライベートブランド)の積極活用 |
| 娯楽・交際費・予備費 | 35,000円 | 定額サブスク・外食1〜2回を含む共通ゆとり費 |
| 合計 | 185,000円〜200,000円 | 残余分を手取りに応じて全額貯蓄・投資へ配分 |
【手取り別】二人暮らしの貯金額シミュレーション
世帯手取り合計に応じた二人暮らし貯金額シミュレーションを検証します。黄金比率(手取りの20%以上を貯蓄)を厳格に維持した場合、5年後・10年後の資産形成には圧倒的な差がつきます。
- 手取り合計30万円世帯:毎月6万円貯蓄(年間72万円) ➜ 5年で約360万円
- 手取り合計40万円世帯:毎月9万円貯蓄+ボーナス(年間140万円) ➜ 5年で約700万円
- 手取り合計50万円世帯:毎月13万〜15万円貯蓄+ボーナス(年間220万円) ➜ 5年で1,100万円超
一般に知られていない家計の盲点とネットの誤解
家計相談の現場で頻繁に目にするのが、「ネットの常識」を鵜呑みにして赤字に陥るパターンです。多くのカップルが見落としている2つの構造的盲点を解説します。
誤解1:「生活費を別々に管理していれば揉めない」という錯覚
「相手のプライベートに干渉しない」という名目で互いの収入・貯金額を非開示にする「完全別財布」は、一見スマートに見えて最も危険な管理形態です。お互いが「相手が貯めているだろう」と思い込み、気づいた時には世帯全体の貯金がゼロだったという事例は後を絶ちません。透明性のない自由は、将来のライフイベント(結婚式、出産、住宅購入)の局面で致命的な歪みを生みます。
誤解2:「1人暮らし×2」より生活費が自動的に半減するという思い込み
同棲を始めると家賃や水道光熱費の基本料金は確かに圧縮されます。しかし、部屋が広くなることで大型家具や調理家電の購入費がかさむほか、「2人でいる楽しさ」から外食やプチ贅沢の頻度が跳ね上がる傾向があります。単身時より「意識的に財布の紐を締め直す」協調関係がなければ、支出総額は簡単に1人暮らし時代の合算を超過します。
【プロの結論】家族社会学と心理的バウンダリーから見る教訓
家族社会学や心理療法の観点において、共同生活における金銭管理は「単なる計算」ではなく、心理的バウンダリー(健全な境界線)の構築プロセスそのものです。
どちらか一方が我慢を重ねる「経済的依存・共依存関係」は、やがてモラハラや強い被害者意識へと変質します。「お金の話し合い」をタブー視せず、月1回の家計会議をルーティン化して心理的安全性を担保できるかどうかが、パートナーシップの命運を分けます。

【プロの結論】2026年最新の節約術と失敗しない共同生活の判断基準
無理な我慢を強いる節約は長続きしません。2026年現在の環境に最適化された、効果の高い二人暮らし節約術おすすめ手法を導入することが先決です。
1. 2026年最新二人暮らし家計簿のデジタル共有化
紙の家計簿や個別の手入力は挫折の最大の原因です。現在主流となっているのは、クレジットカードや銀行口座、電子マネーと自動連携する「共有型家計簿アプリ(B/43やマネーフォワードなど)」の活用です。買い物をした瞬間に通知が飛び、残高が可視化される仕組みを構築することで、使途不明金を根絶できます。
2. BGM固定費(通信・サブスク・保険)の総点検
意識せずに垂れ流されている「BGMのような固定費」の削減こそが最大の即効性を持ちます。大手キャリアから月額2,000円前後の格安プランへの一本化、重複している動画配信サブスクの整理、民間医療保険の重複特約の解約だけで、世帯あたり年間12万〜18万円の固定費削減がノーペインで実現します。
3. ふるさと納税の共同戦略とまとめ買い
夫婦・カップル双方の控除上限額を合算し、米や肉、トイレットペーパー、洗剤などの日常消耗品を返礼品で集中確保します。これにより、毎月の食費・日用品費の実質キャッシュアウトを年間数万円単位で圧縮できます。
【判断基準】共同口座方式が向いている世帯 vs 慎重になるべき世帯
- 共同口座・傾斜配分が向いている世帯:
- 将来的に結婚・子育て・住宅購入などの共通目標がある
- 双方の収入に一定の格差があり、不公平感を解消したい
- 世帯資産を最大化し、効率的に投資・貯蓄を進めたい
- 別財布・定額折半が適している(慎重になるべき)世帯:
- お互いの収入が同水準で、完全に自立した関係を好む
- 同棲期間を明確に定めた「お試し期間」である
- 個人の趣味や自己投資に充てる金額が極端に大きい
【二人暮らしの生活費】に関するよくある質問(FAQ)
Q1:二人暮らしの生活費を20万円以内に抑えることは現実的に可能ですか?
A1:十分に可能です。ただし、家賃を管理費込みで6.5万〜7万円前後に抑えられるエリアに住むか、手厚い家賃補助があることが前提となります。その上で平日自炊の徹底、格安SIMの利用など固定費のスリム化を行えば、月額18万〜20万円での安定した生活が成り立ちます。
Q2:パートナーとの収入差が大きい場合、生活費はどう分担するのが正解ですか?
A2:手取り収入の比率に応じて共同口座へ入金する「傾斜配分ルール」が最も公平です。例えば彼の手取りが30万円、彼女が20万円(合計50万円、比率6:4)で、共通生活費が25万円の場合、彼が15万円、彼女が10万円を拠出します。残ったお金はそれぞれ個人の貯金や小遣いとして自由に使うことで、不満の蓄積を防げます。
Q3:二人暮らしで毎月いくら貯金できていれば合格ラインと言えますか?
A3:世帯手取り合計の20%以上がひとつの合格基準です。手取り合計が月35万円であれば月7万円(年間約84万円)、月45万円であれば月9万円(年間約108万円)が目安となります。ボーナスの一部もプールできれば、年間150万〜200万円の貯蓄ペースを確立できます。
まとめ:2人の未来を守る家計設計と失敗しないための判断基準
二人暮らしの生活費管理において最も大切なのは、単に支出を削ることではなく、「2人が目指すライフスタイルと将来設計に合わせた仕組みを作ること」です。生活費が高すぎると感じた時は、個々の出費を責め合うのではなく、家賃や通信費といった固定費の構造、そして分担ルールそのものを見直すタイミングが訪れています。
客観的な平均相場と黄金比率をコンパス(指針)にしながら、定期的な対話を通じて2人にとって最適な家計バランスをアップデートしていきましょう。 (出典: 二 人 暮らし 生活費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。